Domain waffelröllchen.de kaufen?
Wir ziehen mit dem Projekt
waffelröllchen.de um.
Sind Sie am Kauf der Domain
waffelröllchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain waffelröllchen.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
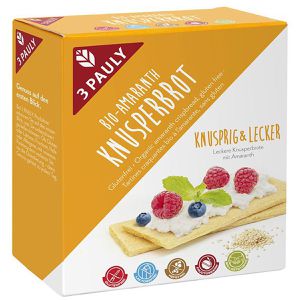
3-Pauly Knusperbrot Amaranth Knusprig&Lecker, Reis & Mais, BIO, gluten-, laktosefrei & vegan, ohne Zuckerzusatz, 100 gAus Mais - und Reismehl mit Amaranth in Bio-Qualität gebacken Reich an Ballaststoffen Ohne Gluten, Laktose und Hefe gebacken Schmeckt pur oder herzhaft belegt Merkmale: Mehlsorte: Reis, Mais, Erbsen, Amaranth Ernährungsform: laktosefrei, glutenfrei, vegan Zertifizierung: Bio Abpackung: Kleinpackung Zuckergehalt: ohne Zuckerzusatz weitere Produktinformationen: Inhalt: 100g, Besonderheit: Bio, glutenfrei, laktosefrei, ohne Zuckerzusatz, vegan Zutaten: Maismehl*, Reismehl*, Amaranth* 10%, gelbe Erbsen*, Erbsenprotein*, Meersalz. *aus ökologischem Landbau Aufbewahrungshinweise: Trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Vitana Gesunde Ernährung GmbH, Am Gelskamp 3, D-32758 Detmold2,55 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
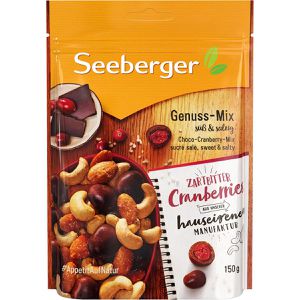
Seeberger Nussmischung Genuss-Mix, im Beutel, süß-salzig, geröstet, 3 Nuss- & Fruchtssorten, 150 gMischung aus gesüßten und getrockneten Cranberrys in Zartbitterkuvertüre, gerösteten Cashewkernen sowie blanchierten, gerösteten, gesüßten und gesalzenen Mandelhälften Praktischer, wiederverschließbarer Beutel zum einfachen Aufbewahren und Portionieren Süß-salzige Kombination mit knackigen Nüssen und schokolierten Früchten Abwechslungsreiche Nussmischung, perfekt als gesunder Snack Merkmale: Verarbeitung: geröstet Geschmacksrichtung: gesalzen, gewürzt Packungsinhalt: 150 g Nusssorte: Mandel, Cashew Mischung: mit Früchten, mit Schokolade Verpackung: Beutel Ausführung: wiederverschließbar weitere Produktinformationen: Inhalt: 150g, Zutaten: CASHEWKERNE, Zartbitterkuvertüre (24 %) (Zucker, Kakaomasse, Kakaobutter, Emulgator: SOJALECITHINE, natürliches Vanillearoma), blanchierte MANDELN, Cranberries (11 %), Zucker, ERDNUSSÖL, Honig (0,4 %), Salz (0,3 %), Sonnenblumenöl, Überzugsmittel: Gummi arabicum, Kartoffelstärke Enthält: CASHEWKERNE, SOJALECITHINE, MANDELN, ERDNUSSÖL Kann enthalten: ANDERE SCHALENFRÜCHTE, NÜSSE, STEINFRÜCHTE, MILCH Aufbewahrungshinweise: Nach dem Öffnen kühl und trocken lagern. Verwendungshinweise: Unter Schutzatmosphäre verpackt. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Seeberger GmbH, Hans-Lorenser-Str. 36, 89079 Ulm4,22 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **

Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
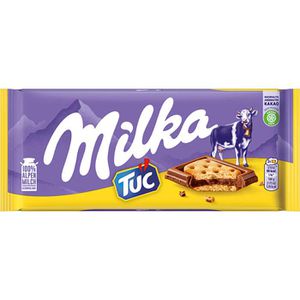
Milka Tafelschokolade Tuc Cracker, 30% Kakaogehalt, mit Keks, zartschmelzend & knusprig, 87 gVollmilchschokolade mit knusprigen Tuc-Crackern Mit mindestens 30% Kakaoanteil Hergestellt aus 100% Alpenmilch für zartschmelzenden Schokoladengenuss Mit innovativer Form und spannender Textur Merkmale: Schokoladensorte: Vollmilch Kakaogehalt: 30% Alkoholgehalt: ohne Alkohol Lebensmittelinformationen: Inhalt: 87g, Zutaten: Zucker, Kakaobutter, WEIZENMEHL, MAGERMILCHPULVER, Kakaomasse, Süßmolkenpulver (aus MILCH), BUTTERREINFETT, Palmöl, Glukosesirup, GERSTENMALZEXTRAKT, Emulgatoren (SOJALECITHINE, E476), Speisesalz, WEIZENSTÄRKE, Backtriebmittel (E503, E500, E450), BUTTER, Aromen, VOLLMILCHPULVER, Mehlbehandlungsmittel (NATRIUMMETABISULFIT). Enthält: WEIZENMEHL, MAGERMILCHPULVER, MILCH, BUTTERREINFETT, GERSTENMALZEXTRAKT, SOJALECITHINE, WEIZENSTÄRKE, BUTTER, VOLLMILCHPULVER, NATRIUMMETABISULFIT Kann enthalten: EI Aufbewahrungshinweise: Trocken lagern, vor Wärme schützen. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Mondelez Deutschland Services GmbH & Co. KG, Postfach 107840, 28078 Bremen3,36 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
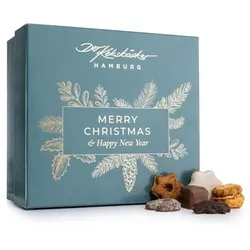
DER KEKSBÄCKER Keks-Mischung Feines Gebäck 8 versch. Sorten Inhalt 1.000gFeines Gebäck im festlichen Weihnachts-Schmuckkarton DER KEKSBÄCKER verbindet Hamburger Handwerkskunst und einzigartige Rezepturen zu einer festlichen Keks-Mischung mit acht köstlichen Sorten, liebevoll gefertigt in traditioneller Manufakturqualität. Was erhalte ich? Knusperli, 125 g Kokostatze, 125 g Apfelstern, 125 g Crossie, 125 g Nougatdomino, 125 g Eierlikörstern, 125 g Eierlikörtatze, 125 g Kakaokipferl, 125 g Gesamtinhalt: 1.000 g Auf einen Blick traditionelle Hamburger Manufaktur mit langer Bäckerei- und Konditoren-Tradition jede Sorte in Handarbeit gefertigt – von Aufdressieren bis zum Veredeln mit Creme oder Konfitüre hochwertige Zutaten und einzigartige Rezepturen für vollendeten Geschmack Knusperli: aromatischer Weihnachtsklassiker, Teig ruht mehrere Monate für intensives Aroma Apfelstern: zarter Mürbeteig mit handgetupfter Apfelkonfitüre, Zimt und Zucker Crossie: Butterkeks mit Cornflakes und Zartbitterkuvertüre Nougatdomino: Dominosteine mit Nougatfüllung und Vollmilchkuvertüre Kokostatze: Butterspritzteig mit Kokos-Creme und Kokosraspeln Eierlikörstern: Buttermürbeteig mit Eierlikör-Creme und weißem Fondant Eierlikörtatze: Butterspritzteig mit Eierlikör-Creme, halb ummantelt mit Vollmilch-Kuvertüre Kakaokipferl: zarter Kakao-Buttermürbeteig enthält Alkohol exklusiv bei QVC Jugendschutzhinweis kein Verkauf von alkoholischen Getränken oder Lebensmitteln an Personen unter 18 Jahren Gut zu wissen Die Produktverpackung und zugehörige Dokumente enthalten möglicherweise Angaben, die über die auf unserer Internetseite/telefonisch gemachten Angaben hinausgehen und/oder sich von ihnen unterscheiden. Bitte lies daher vor Gebrauch der Ware stets sorgfältig die Etiketten, Warnhinweise und Anleitungen, die mitgeliefert werden.44,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
3-Pauly Knusperbrot Amaranth Knusprig&Lecker, Reis & Mais, BIO, gluten-, laktosefrei & vegan, ohne Zuckerzusatz, 100 gAus Mais - und Reismehl mit Amaranth in Bio-Qualität gebacken Reich an Ballaststoffen Ohne Gluten, Laktose und Hefe gebacken Schmeckt pur oder herzhaft belegt Merkmale: Mehlsorte: Reis, Mais, Erbsen, Amaranth Ernährungsform: laktosefrei, glutenfrei, vegan Zertifizierung: Bio Abpackung: Kleinpackung Zuckergehalt: ohne Zuckerzusatz weitere Produktinformationen: Inhalt: 100g, Besonderheit: Bio, glutenfrei, laktosefrei, ohne Zuckerzusatz, vegan Zutaten: Maismehl*, Reismehl*, Amaranth* 10%, gelbe Erbsen*, Erbsenprotein*, Meersalz. *aus ökologischem Landbau Aufbewahrungshinweise: Trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Vitana Gesunde Ernährung GmbH, Am Gelskamp 3, D-32758 Detmold2,55 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Seeberger Nussmischung Genuss-Mix, im Beutel, süß-salzig, geröstet, 3 Nuss- & Fruchtssorten, 150 gMischung aus gesüßten und getrockneten Cranberrys in Zartbitterkuvertüre, gerösteten Cashewkernen sowie blanchierten, gerösteten, gesüßten und gesalzenen Mandelhälften Praktischer, wiederverschließbarer Beutel zum einfachen Aufbewahren und Portionieren Süß-salzige Kombination mit knackigen Nüssen und schokolierten Früchten Abwechslungsreiche Nussmischung, perfekt als gesunder Snack Merkmale: Verarbeitung: geröstet Geschmacksrichtung: gesalzen, gewürzt Packungsinhalt: 150 g Nusssorte: Mandel, Cashew Mischung: mit Früchten, mit Schokolade Verpackung: Beutel Ausführung: wiederverschließbar weitere Produktinformationen: Inhalt: 150g, Zutaten: CASHEWKERNE, Zartbitterkuvertüre (24 %) (Zucker, Kakaomasse, Kakaobutter, Emulgator: SOJALECITHINE, natürliches Vanillearoma), blanchierte MANDELN, Cranberries (11 %), Zucker, ERDNUSSÖL, Honig (0,4 %), Salz (0,3 %), Sonnenblumenöl, Überzugsmittel: Gummi arabicum, Kartoffelstärke Enthält: CASHEWKERNE, SOJALECITHINE, MANDELN, ERDNUSSÖL Kann enthalten: ANDERE SCHALENFRÜCHTE, NÜSSE, STEINFRÜCHTE, MILCH Aufbewahrungshinweise: Nach dem Öffnen kühl und trocken lagern. Verwendungshinweise: Unter Schutzatmosphäre verpackt. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Seeberger GmbH, Hans-Lorenser-Str. 36, 89079 Ulm4,22 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.